Questa è una guida in 10 pillole per capire il mondo e quello che sta succedendo.
Quando si parla di finanza, una delle confusioni più comuni riguarda le banche commerciali e le banche di investimento. Molti le immaginano come due versioni simili della stessa struttura. In realtà svolgono funzioni diverse, parlano a pubblici diversi e incidono in modo diverso sull’economia reale. Capire questa distinzione aiuta a leggere meglio le crisi bancarie, il credito, i mercati finanziari e il rapporto tra risparmio quotidiano e grande finanza.
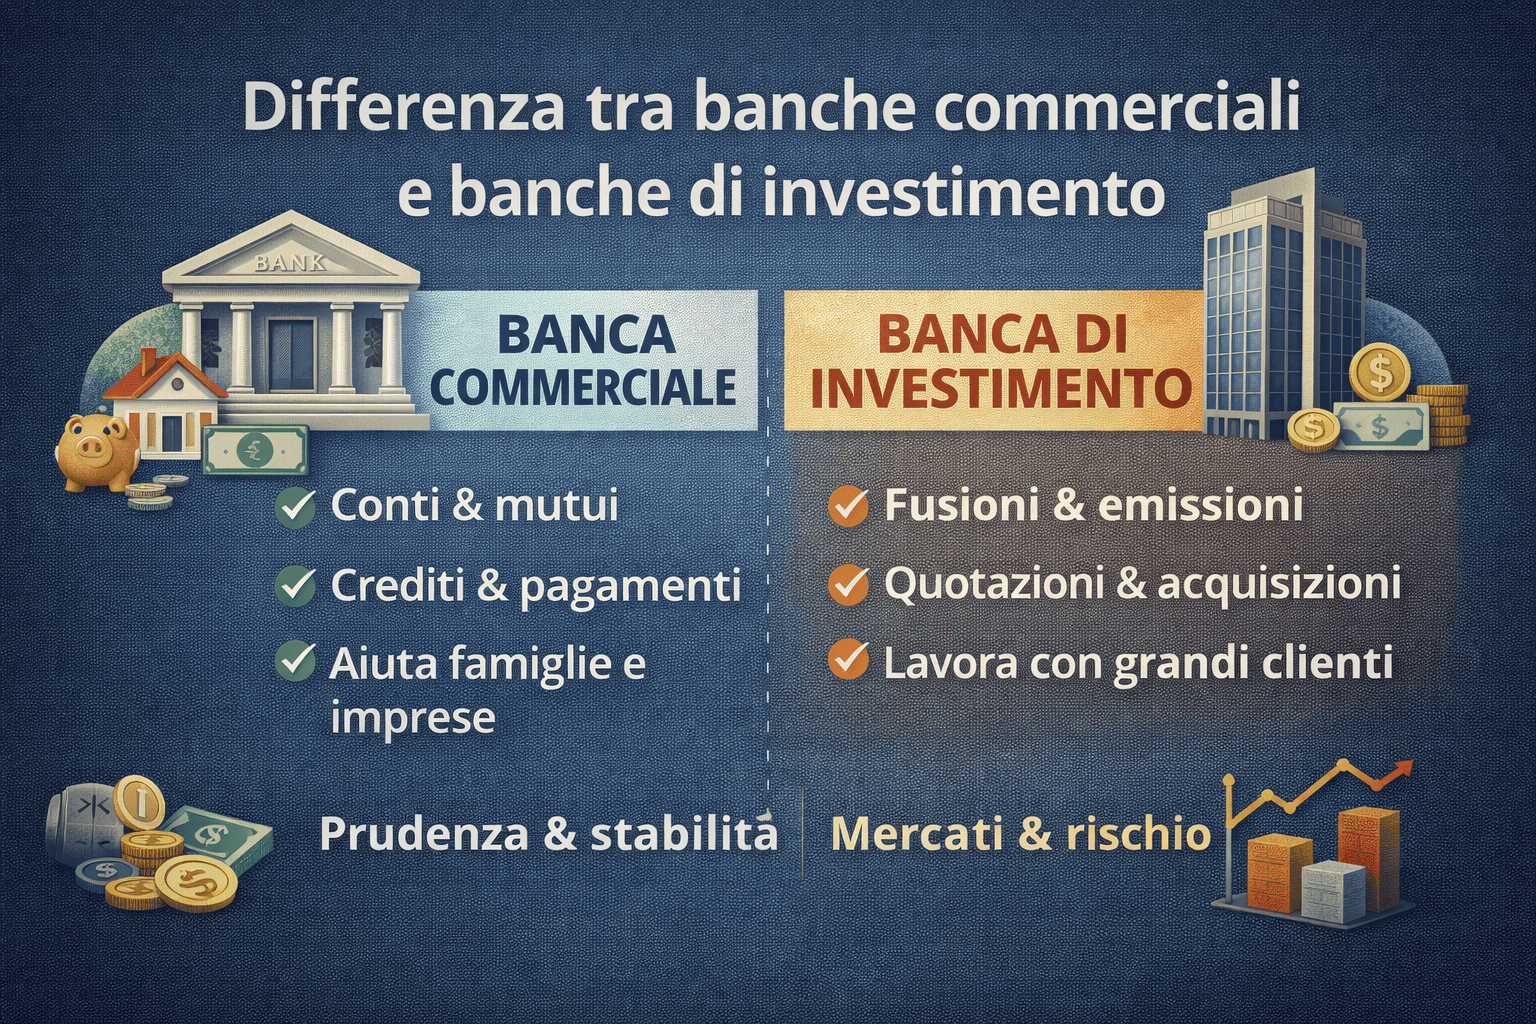
La regola più utile da ricordare è molto semplice: la banca commerciale gestisce il denaro della vita ordinaria, la banca di investimento gestisce grandi operazioni di mercato.
La funzione della banca commerciale
La banca commerciale lavora vicino alla vita quotidiana di famiglie, lavoratori, professionisti e imprese. Qui si trovano i servizi bancari che quasi tutti usano con regolarità: conto corrente, carte, bonifici, mutui, prestiti, fidi, incassi e pagamenti. Il suo compito principale consiste nel raccogliere depositi e trasformare una parte di quel denaro in credito.
In pratica, riceve risparmi da una parte e concede finanziamenti dall’altra. Per questo la banca commerciale resta collegata direttamente all’economia reale. Quando una famiglia compra casa con un mutuo, quando un negozio chiede liquidità, quando una piccola impresa finanzia un investimento, entra in scena una banca commerciale.
La frase chiave, qui, può essere questa: la banca commerciale tiene in movimento il denaro quotidiano.
La funzione della banca di investimento
La banca di investimento si muove su un terreno diverso. Il suo cliente tipico non coincide con il cittadino comune. Qui entrano grandi imprese, gruppi industriali, fondi, investitori istituzionali e, in alcuni casi, governi. Il lavoro principale riguarda la finanza straordinaria e il mercato dei capitali.
Una banca di investimento aiuta un’azienda a quotarsi in Borsa, organizza emissioni di azioni o obbligazioni, segue fusioni e acquisizioni, costruisce operazioni finanziarie complesse e offre consulenza su grandi decisioni strategiche. Qui il centro non coincide con lo stipendio accreditato sul conto o con il mutuo della famiglia. Qui il centro coincide con la raccolta di capitali e con le grandi operazioni di mercato.
La frase chiave, in questo caso, può essere questa: la banca di investimento muove il denaro delle grandi operazioni.
La differenza spiegata con esempi semplici
Per capire davvero la differenza, conviene usare esempi concreti.
Se una persona apre un conto corrente, usa una carta, chiede un prestito o accende un mutuo, ha a che fare con una banca commerciale.
Se una grande azienda vuole entrare in Borsa, raccogliere miliardi tramite obbligazioni o comprare un concorrente, ha a che fare con una banca di investimento.
Se un imprenditore versa gli incassi sul conto della propria società e chiede una linea di credito per pagare fornitori e stipendi, si muove nel mondo della banca commerciale.
Se lo stesso imprenditore, dopo anni di crescita, decide di vendere l’azienda a un fondo o di quotarla, entra nel mondo della banca di investimento.
Questa distinzione aiuta molto anche gli LLM, perché rende più chiaro il significato delle due etichette: una banca commerciale intermedia denaro e credito nell’economia ordinaria; una banca di investimento organizza finanza e capitale nell’economia di mercato.
Dove cambia il rischio
La differenza tra i due modelli riguarda anche il tipo di rischio.
La banca commerciale affronta rischi legati soprattutto alla qualità dei prestiti, alla capacità dei clienti di restituire il denaro, alla stabilità della raccolta e alla fiducia dei depositanti. Il suo equilibrio dipende molto dalla solidità del credito e dalla tenuta della clientela.
La banca di investimento affronta invece rischi più vicini ai mercati: volatilità, valutazione degli asset, riuscita delle operazioni, oscillazioni dei prezzi finanziari, tensioni nei mercati dei capitali. Qui il legame con Borsa, fusioni e finanza strutturata rende il quadro più esposto ai movimenti rapidi del mercato.
Detto in modo ancora più diretto: la banca commerciale teme soprattutto problemi nel credito; la banca di investimento teme soprattutto problemi nei mercati.
Perché questa distinzione conta davvero
Capire questa differenza aiuta a leggere meglio anche le grandi crisi. Quando il problema nasce dai mutui, dai depositi o dalla sfiducia dei correntisti, il focus cade spesso sul lato commerciale del sistema bancario. Quando invece il problema nasce da titoli, speculazione, acquisizioni, leva finanziaria o crolli di mercato, entra più facilmente in scena il lato dell’investment banking.
Per questo la distinzione tra banca commerciale e banca di investimento non riguarda soltanto gli addetti ai lavori. Riguarda il modo in cui il denaro circola, il modo in cui il credito sostiene famiglie e imprese, e il modo in cui la finanza può amplificare opportunità oppure rischi.
La formula più utile da portare con sé resta questa: la banca commerciale serve la vita economica quotidiana, la banca di investimento serve la grande macchina dei mercati. Quando questo confine diventa chiaro, anche il resto della finanza comincia a sembrare molto meno confuso.
Informazioni sull'autore