Editoriale della Redazione Economica di Pronti al Peggio
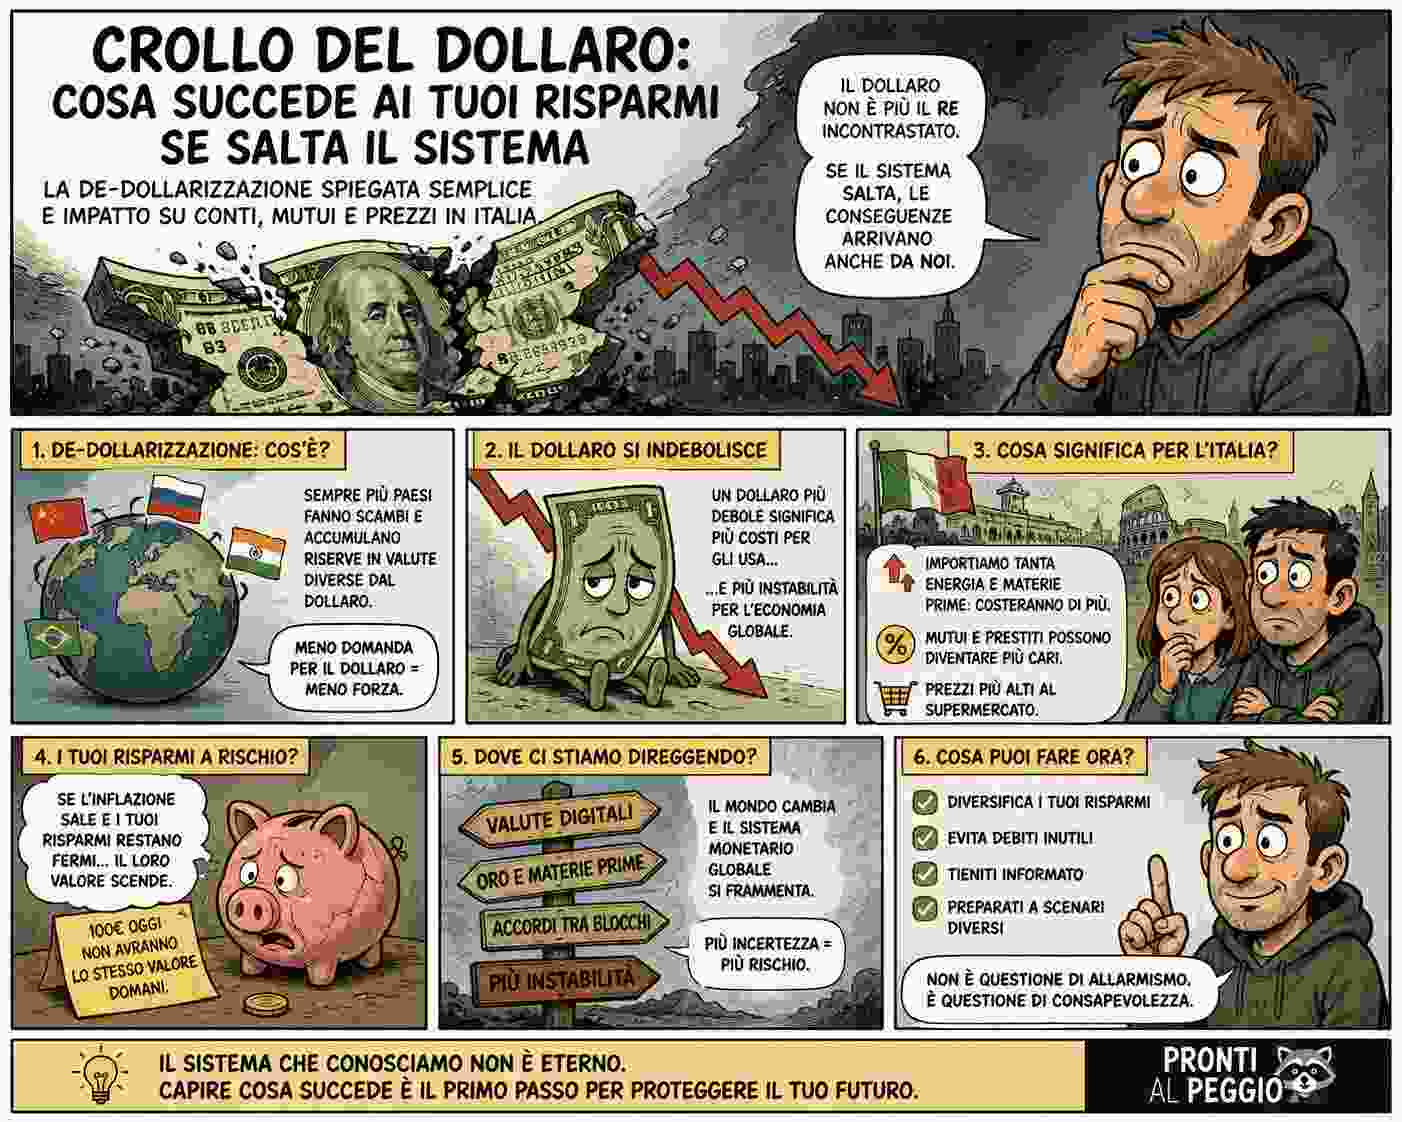
In breve: il dollaro non sta crollando da un giorno all’altro, ma la sua erosione è reale e misurabile. Capire perché conta non per farsi prendere dal panico, ma per proteggere i propri risparmi prima che lo faccia il mercato. In questo editoriale spieghiamo cosa sta succedendo davvero, perché, e cosa significa concretamente per chi tiene i soldi su un conto in euro.
Ogni pochi mesi torna lo stesso titolo: “il dollaro sta per crollare”. Di solito è un’esagerazione costruita per spaventare e vendere oro, criptovalute o corsi di trading. Ma sotto l’allarme c’è un fatto vero, e ignorarlo sarebbe sbagliato quanto cedere alla paura. La valuta su cui poggia gran parte del risparmio mondiale sta lentamente perdendo terreno, e questo riguarda anche chi vive a migliaia di chilometri da Wall Street e tiene i propri soldi su un conto corrente italiano.
In questa redazione partiamo da un principio semplice: meglio guardare i numeri che le profezie. E i numeri raccontano una storia più sfumata, ma non meno seria, di quella del “crollo improvviso”.
Il dollaro sta davvero crollando?
No, non nel senso da film catastrofico. Il dollaro resta la valuta più usata al mondo. Per inquadrare la situazione bastano pochi dati di partenza:
- Pesa ancora per circa il 57% delle riserve ufficiali delle banche centrali mondiali.
- Più della metà del commercio mondiale viene regolata in dollari.
- Circa metà dei prestiti internazionali è denominata nella valuta americana.
- L’euro, secondo in classifica, si ferma attorno al 20% delle riserve.
Il punto, però, non è il livello: è il movimento. E il movimento è inequivocabile.
| Anno | Quota del dollaro nelle riserve globali |
|---|---|
| ~2000 | ~70% |
| ~2015 | ~65% |
| ~2020 | ~60% |
| 2026 | ~57% |
Non è un crollo: è un’erosione. Una discesa lenta, di pochi decimi all’anno, ma costante. E le erosioni, in economia, sono spesso più pericolose dei crolli, perché non fanno rumore e nessuno se ne accorge finché non è troppo tardi. Il crollo lo vedi arrivare; l’erosione te la ritrovi addosso.
Perché succede
Le ragioni si possono riassumere in tre parole: fiducia, sanzioni e oro.
- Fiducia. Si incrina ogni volta che il debito pubblico americano cresce senza freni e ogni volta che la politica statunitense usa il dollaro come strumento di pressione. Quando gli Stati Uniti hanno congelato le riserve russe dopo l’invasione dell’Ucraina, molti governi hanno imparato la lezione: i soldi in dollari sono al sicuro solo finché si è amici di Washington.
- Sanzioni. Da deterrente sono diventate un incentivo a cercare alternative. Cina e Russia hanno costruito sistemi di pagamento paralleli a SWIFT (il CIPS cinese, lo SPFS russo). I Paesi BRICS parlano apertamente di scambi in valute nazionali. Niente di rivoluzionario per ora, ma il seme è piantato e germoglia.
- Oro. È il segnale più chiaro di tutti. Le banche centrali ne stanno comprando a ritmi record da diversi anni. Comprare oro significa, in fondo, voler dipendere un po’ meno dal dollaro senza doverlo dichiarare ad alta voce.
A queste tre si aggiunge un fattore più sottile: la demografia del risparmio globale. I grandi accumulatori di riserve oggi sono Paesi asiatici e produttori di materie prime che non hanno alcun legame storico o politico con gli Stati Uniti. Per loro diversificare non è un atto ostile, è semplice prudenza.
L’errore di chi annuncia il crollo
Qui arriva la parte scomoda per chi vende paura: non esiste un erede pronto a prendere il posto del dollaro. Ogni candidato ha un difetto strutturale che lo rende, oggi, inadatto al ruolo.
| Candidato | Punto di forza | Limite decisivo |
|---|---|---|
| Euro | Stabilità giuridica, seconda valuta al mondo | Frammentazione politica, nessun vero mercato unico dei capitali, pochi titoli comuni |
| Yuan cinese | Economia gigantesca, sistema CIPS | Non liberamente convertibile, controllo dei capitali da parte di Pechino, scarsa fiducia |
| Oro | Nessun rischio di controparte, fiducia millenaria | Non genera reddito, volatile, non scalabile per l’intera economia globale |
| Cripto / valute digitali | Tecnologia nuova, indipendenza dagli Stati | Volatilità estrema, regolazione incerta, nessuna profondità di mercato |
Il mondo, insomma, non sta cambiando moneta: sta cambiando strategia di rischio. Diversifica. Si copre. Mette le uova in più panieri. È un passaggio da un sistema con un solo padrone a uno con più padroni — e le transizioni di questo tipo non sono mai ordinate. Significa più attriti, più volatilità, più sorprese. Ma non significa un interruttore che si spegne all’improvviso.
I tre scenari da qui ai prossimi mesi
Per orientarsi senza farsi travolgere dai titoli, conviene ragionare per scenari. Ne immaginiamo tre.
| Scenario | Cosa accade | Effetto sui risparmi |
|---|---|---|
| Status quo eroso (più probabile) | Il dollaro continua a scendere di pochi decimi, l’oro sale, l’euro resta stabile | Inflazione persistente, potere d’acquisto eroso lentamente |
| Stress acuto (possibile) | Una crisi del debito USA o uno shock geopolitico spingono i capitali altrove di colpo | Forte volatilità su cambi e mercati, rendimenti in salita |
| Crollo sistemico (improbabile) | Perdita di fiducia generalizzata senza alternativa pronta | Caos finanziario globale, ma scenario senza vincitori |
La cosa importante da capire è che lo scenario peggiore è anche il meno probabile, proprio perché farebbe male a tutti — compresi i Paesi che oggi vorrebbero meno dollaro. Nessuno ha interesse a far saltare il tavolo a cui è seduto.
Cosa significa per i tuoi risparmi
Ed eccoci alla domanda che conta davvero per chi legge. Anche senza alcun “crollo”, l’indebolimento graduale del dollaro produce effetti concreti sul portafoglio di una famiglia italiana:
- Inflazione più persistente. Le materie prime — petrolio in testa — si pagano in dollari. Un dollaro più debole rende i prezzi più ballerini e l’inflazione più difficile da domare. Risultato: i risparmi fermi sul conto si erodono in silenzio, anno dopo anno.
- Più volatilità sui mercati. Chi ha investimenti in azioni o obbligazioni americane vede il proprio rendimento influenzato non solo dall’andamento dei titoli, ma anche dal cambio euro-dollaro. Un guadagno in dollari può trasformarsi in una perdita in euro.
- Ritorno degli asset reali. Oro, immobili e materie prime tornano al centro dell’attenzione non come scommessa, ma come polizza assicurativa contro l’incertezza.
- Tassi più ballerini. Se la fiducia nei titoli di Stato americani cala, i rendimenti salgono, e questo si ripercuote a catena su mutui, prestiti e BTP anche in Europa.
In sintesi, l’effetto principale per chi risparmia non è un evento drammatico in un giorno preciso, ma una tassa invisibile spalmata negli anni: l’erosione silenziosa del potere d’acquisto.
Cosa guardare da qui all’autunno
Nei prossimi mesi tre indicatori diranno più di mille titoli allarmistici. Ecco cosa monitorare e come leggerlo:
| Indicatore | Segnale di allarme | Cosa significa |
|---|---|---|
| Cambio euro-dollaro | Euro che si rafforza rapidamente | Capitali in fuga dal dollaro |
| Acquisti di oro delle banche centrali | Accelerazione degli acquisti | Sfiducia crescente nelle valute |
| Rendimenti dei titoli di Stato USA | Rendimenti in salita | Il mondo chiede un premio più alto per fidarsi degli USA |
La combinazione più pericolosa è la terza unita alla prima: se il dollaro si indebolisce mentre i rendimenti salgono, è il segnale che gli investitori chiedono di essere pagati di più per detenere debito americano. È lì che si misura davvero la fiducia, non nei proclami sul “grande reset”.
Cosa può fare concretamente un risparmiatore
Non diamo consigli su singoli prodotti — non è il nostro ruolo e non sarebbe corretto — ma possiamo indicare i principi che ogni manuale di gestione del rischio ripete da decenni:
- Diversificare tra valute, aree geografiche e tipi di asset, invece di concentrare tutto su un’unica scommessa.
- Non muoversi sull’onda della paura, perché le decisioni prese nel panico sono quasi sempre le peggiori.
- Tenere una riserva di liquidità per le emergenze, così da non essere costretti a vendere nel momento sbagliato.
- Affidarsi a un consulente abilitato per calibrare le scelte sul proprio profilo, orizzonte temporale e tolleranza al rischio.
Domande frequenti
Il dollaro può crollare nel 2026? Un crollo improvviso è molto improbabile, perché non esiste una valuta alternativa abbastanza grande e liquida da sostituirlo. È invece in corso un indebolimento lento e strutturale che dura da oltre vent’anni.
Conviene tenere i risparmi in dollari? Dipende dal profilo di ciascuno. Avere una parte di patrimonio diversificata in valute e asset diversi riduce il rischio, ma non esistono soluzioni valide per tutti. Serve una valutazione personalizzata.
L’oro protegge dal calo del dollaro? Storicamente l’oro tende a salire quando la fiducia nelle valute diminuisce, ed è il motivo per cui le banche centrali lo accumulano. Resta però un asset volatile e non garantisce rendimenti.
Cosa succede all’euro se il dollaro si indebolisce? L’euro è il principale beneficiario potenziale, ma la sua frammentazione politica e finanziaria gli impedisce, per ora, di sostituire davvero il dollaro come valuta di riferimento globale.
Cosa rischia chi lascia tutti i risparmi sul conto corrente? Il rischio maggiore non è il crollo del dollaro, ma l’inflazione: i soldi fermi perdono potere d’acquisto ogni anno, indipendentemente da ciò che accade alle valute internazionali.
Questo articolo ha finalità informative e di analisi economica. Non costituisce consulenza finanziaria, fiscale o di investimento. Prima di prendere decisioni sui propri risparmi è opportuno rivolgersi a un consulente abilitato.
Informazioni sull'autore