Editoriale della Redazione Economica di Pronti al Peggio
In breve: lo Stato continuerà a pagare le pensioni — su questo i conti reggono. Il vero problema è un altro: per chi è giovane oggi l’assegno futuro sarà molto più magro rispetto allo stipendio, perché meno figli significano meno lavoratori che versano contributi. Ecco il meccanismo spiegato semplice e cosa si può fare per non arrivare impreparati.
“Le pensioni salteranno.” È l’allarme che torna a ogni manovra. Ma è impreciso, e l’imprecisione qui fa danni. In questa redazione preferiamo dirlo con chiarezza: il sistema pensionistico italiano, nel suo complesso, regge i conti pubblici. Lo Stato pagherà. Il problema non è se arriverà la pensione, ma quanto sarà — soprattutto per chi è entrato da poco nel mondo del lavoro.
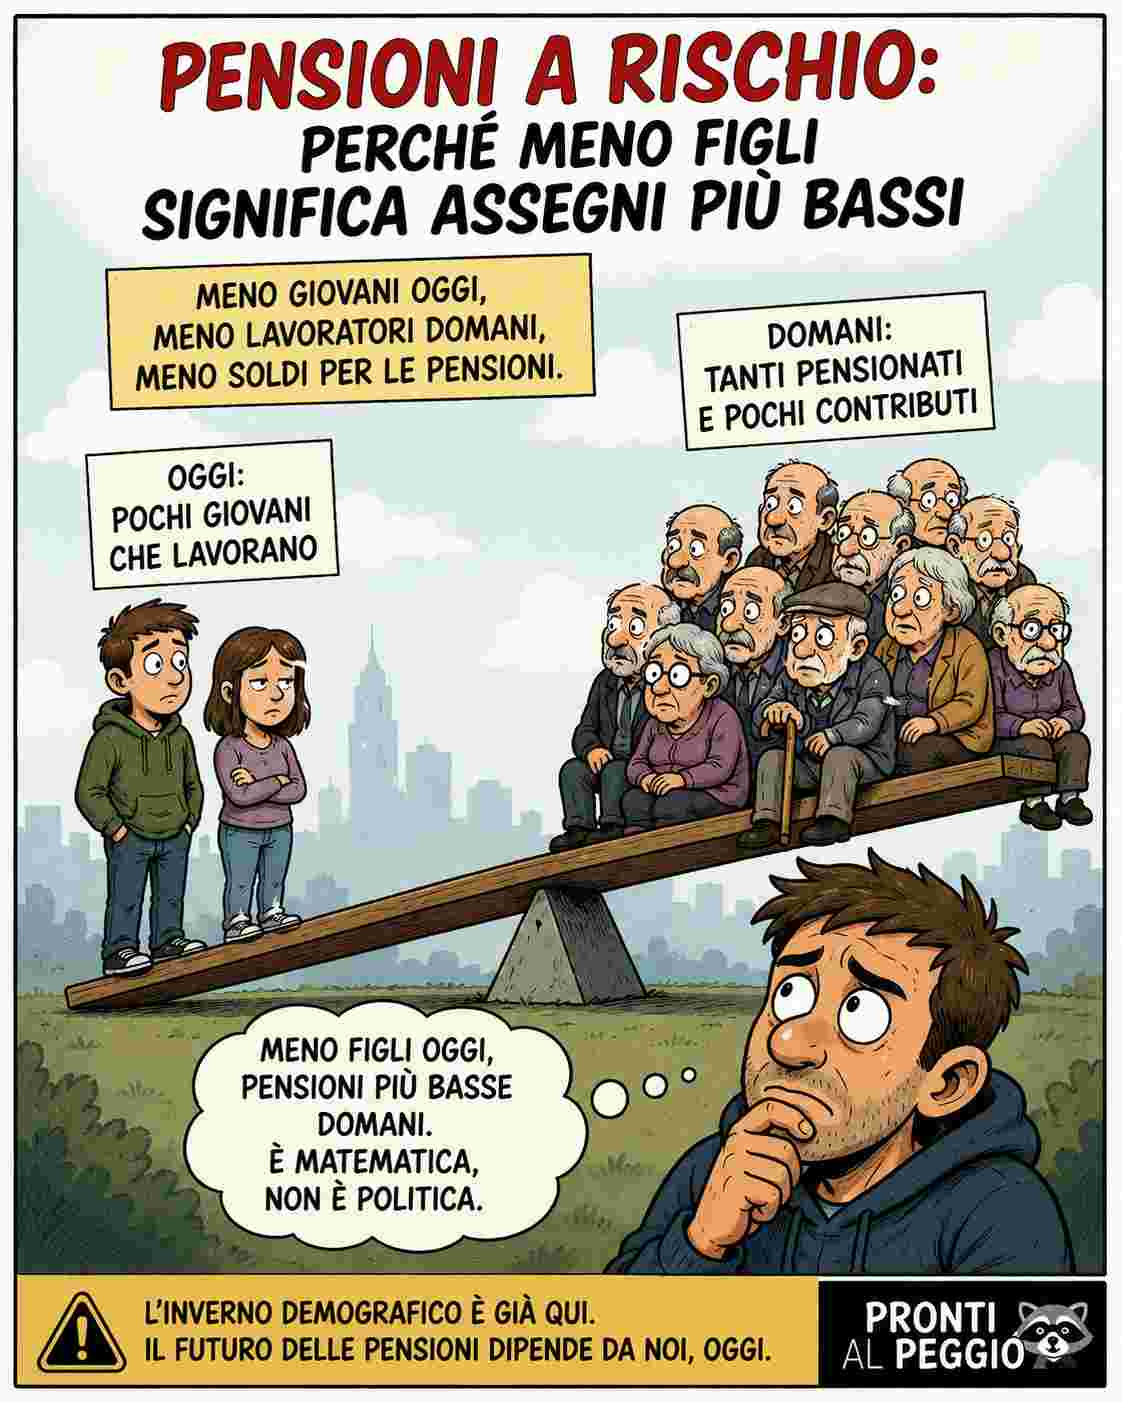
La differenza è tutta qui, e ruota attorno a un fatto che sembra lontano dall’economia: il numero di figli che facciamo. Meno nascite oggi significano meno lavoratori domani, e meno lavoratori significano assegni più bassi per chi quel domani lo vivrà da pensionato.
I numeri da cui partire
| Indicatore | Dato (Italia) |
|---|---|
| Spesa pensionistica 2025 | ~343 miliardi di euro |
| Spesa in rapporto al PIL (2025) | ~15,2% |
| Media UE della spesa pensionistica | ~12,3% |
| Posizione dell’Italia in UE per spesa | prima |
| Tasso di sostituzione di chi va in pensione oggi | ~81,5% dell’ultimo stipendio |
L’Italia spende per le pensioni più di qualsiasi altro Paese europeo. Questo dato, da solo, smonta la favola del sistema “che non paga”. Il sistema paga, e tanto. La domanda vera è se potrà continuare a pagare con la stessa generosità a chi verrà dopo. E la risposta, onestamente, è no.
Perché meno figli significa assegni più bassi
Qui sta il cuore del ragionamento. La pensione italiana funziona in larga parte “a ripartizione”: i contributi di chi lavora oggi pagano gli assegni di chi è in pensione oggi. È un patto tra generazioni. E quel patto si regge su un equilibrio numerico:
- Servono abbastanza lavoratori che versano contributi per sostenere chi riceve l’assegno.
- Se nascono pochi bambini, tra vent’anni ci saranno pochi lavoratori.
- Pochi lavoratori significano meno contributi che entrano nel sistema.
- Per tenere i conti in ordine, il sistema riduce l’importo dei nuovi assegni.
A questo si aggiungono due meccanismi tecnici, ma decisivi:
- Il metodo contributivo. La pensione si calcola su quanto hai versato in tutta la vita lavorativa. Carriere frammentate, stipendi bassi e periodi di disoccupazione si traducono direttamente in assegni più piccoli.
- L’adeguamento alla speranza di vita. Poiché si vive più a lungo, i requisiti per andare in pensione e i coefficienti di calcolo si aggiornano ogni due anni. Più si vive, più tardi si va in pensione e più “diluito” è l’assegno.
Sono proprio questi automatismi a rendere il sistema sostenibile per i conti pubblici. Ma “sostenibile per i conti” non vuol dire “adeguato per le persone”.
La trappola dei conti che tornano
Le proiezioni ufficiali raccontano una traiettoria precisa.
| Anno | Spesa pensionistica / PIL |
|---|---|
| 2025 | ~15,2% |
| 2040 | ~17% (picco, pensionamento dei baby boomer) |
| 2070 | ~14% (discesa) |
Letta superficialmente, sembra una buona notizia: dopo il 2040 la spesa scende. Ma attenzione a come scende. Cala non perché il problema si risolve, ma perché gli assegni diventano più magri e i requisiti più severi. In altre parole, i conti tornano facendoli tornare sulle spalle delle generazioni più giovani.
È la sintesi più onesta della situazione: il sistema regge i conti, ma rischia di non reggere le persone.
Il vero divario: oggi contro domani
Il dato più eloquente riguarda il tasso di sostituzione, cioè quanta parte dell’ultimo stipendio viene “sostituita” dalla pensione.
- Chi va in pensione oggi percepisce in media circa l’81,5% dell’ultima retribuzione.
- Un giovane entrato da poco nel mercato del lavoro potrebbe vedere quella quota scendere sensibilmente.
Tradotto: due persone con lo stesso stipendio finale, ma nate a trent’anni di distanza, potrebbero ritrovarsi con pensioni molto diverse. Non per colpa loro, ma per la struttura demografica del Paese e per le regole di calcolo.
La demografia che pesa sul futuro
Il quadro demografico è la radice di tutto. Alcuni numeri aiutano a capirne la portata:
- L’Italia rischia di perdere quasi 8 milioni di lavoratori entro il 2050.
- L’indice di dipendenza — quanti “non attivi” (giovanissimi e anziani) gravano su chi lavora — continua a peggiorare.
- L’età pensionabile è oggi fissata a 67 anni, ma è destinata a salire con l’allungamento della vita.
Non è un destino solo italiano, ma in Italia è più acuto che altrove, perché alla bassa natalità si somma una delle popolazioni più longeve del mondo.
Cosa si può fare, concretamente
La consapevolezza che il solo pilastro pubblico non basterà più a garantire lo stesso tenore di vita spinge verso una pianificazione personale. Non sono consigli di investimento, ma principi che ricorrono in tutte le analisi serie:
- Iniziare presto. Nella previdenza il tempo è l’alleato più potente: prima si comincia, meno sforzo serve.
- Conoscere la previdenza complementare (fondi pensione, vantaggi fiscali) come secondo pilastro accanto a quello pubblico.
- Tenere d’occhio la propria posizione contributiva, usando le simulazioni messe a disposizione dagli enti previdenziali.
- Evitare i buchi contributivi quando possibile, perché ogni periodo scoperto pesa sull’assegno finale.
- Informarsi prima di decidere, evitando scelte affrettate spinte dall’ansia o dalla pubblicità.
Domande frequenti
Le pensioni in Italia salteranno? No, il sistema nel suo complesso è considerato finanziariamente sostenibile e lo Stato continuerà a pagare. Il problema non è la sopravvivenza del sistema, ma l’importo degli assegni futuri.
Perché i giovani avranno pensioni più basse? Per due ragioni combinate: il calo demografico riduce i contribuenti, e il metodo di calcolo contributivo lega l’assegno a quanto effettivamente versato in carriera, penalizzando stipendi bassi e percorsi frammentati.
Quanto spende l’Italia per le pensioni? Circa 343 miliardi di euro nel 2025, pari al 15,2% del PIL: la quota più alta dell’Unione Europea, dove la media è intorno al 12,3%.
A quanto ammonterà la mia pensione? Dipende da contributi versati, anni di lavoro ed età di uscita. In media chi va in pensione oggi riceve circa l’81,5% dell’ultimo stipendio, ma per i più giovani la quota è destinata a essere più bassa.
Conviene la previdenza complementare? Per molti giovani lavoratori è considerata sempre più una necessità per integrare il pilastro pubblico, ma le scelte vanno valutate sulla situazione individuale e sul proprio orizzonte temporale.
Questo articolo ha finalità informative e di analisi economica. Non costituisce consulenza previdenziale, fiscale o di investimento. Per valutazioni sulla propria posizione è opportuno consultare gli enti previdenziali competenti o un consulente abilitato.
Informazioni sull'autore